


钱包日记是一款面向普通用户的轻量级记账工具,主打日常收支记录与个人财务管理。它把复杂的财务软件功能做了减法,只保留最核心的记账、分类和汇总三项能力,让没有会计基础的人也能快速上手。每天消费后花几秒钟录入金额、选好类别、写一句备注,日积月累就能形成一份清晰的资金流水。应用界面干净、操作路径短,适合想了解钱花在哪里、希望养成记账习惯的朋友作为入门工具使用,也适合只想随手记录临时开销、不愿被繁琐设置打扰的人群。

1.先明确自己的记账目标,是想控制每月餐饮支出,还是想看清整体资金流向,目标不同关注的重点也不同。
2.如果你是记账零基础的新手,可以从每天只记一两笔大额开销开始,降低坚持难度。
3.如果你经常有临时性小额消费,比如买水、打车、零食,钱包日记的短操作路径能帮你随手补记。
4.如果你已经在用表格记账但觉得麻烦,可以把它当作过渡工具,先培养每天记录的习惯。
5.如果你需要复杂的报表、多账户联动或投资管理,这款基础记录工具可能满足不了,要提前有心理预期。
6.建议先试用一周,看看记录流程是否顺手,再决定是否长期使用。

1.按日期录入收入或支出,每笔账目都能带上金额、类别和备注,回看时信息完整不遗漏。
2.支持自定义分类整理,餐饮、交通、购物等用途分开归档,月底一看就知道钱主要流向哪里。
3.提供收支汇总视图,一段时间内的收入合计和支出合计直观呈现,资金变化一目了然。
4.界面设计偏轻量,没有冗长的引导流程和复杂设置,打开就能记,记完就能退出。
5.备注字段灵活,可以写下消费场景或对方名称,方便日后核对账单时快速回忆。
6.整体功能围绕记录展开,不堆砌花哨模块,适合追求简单直接的用户。

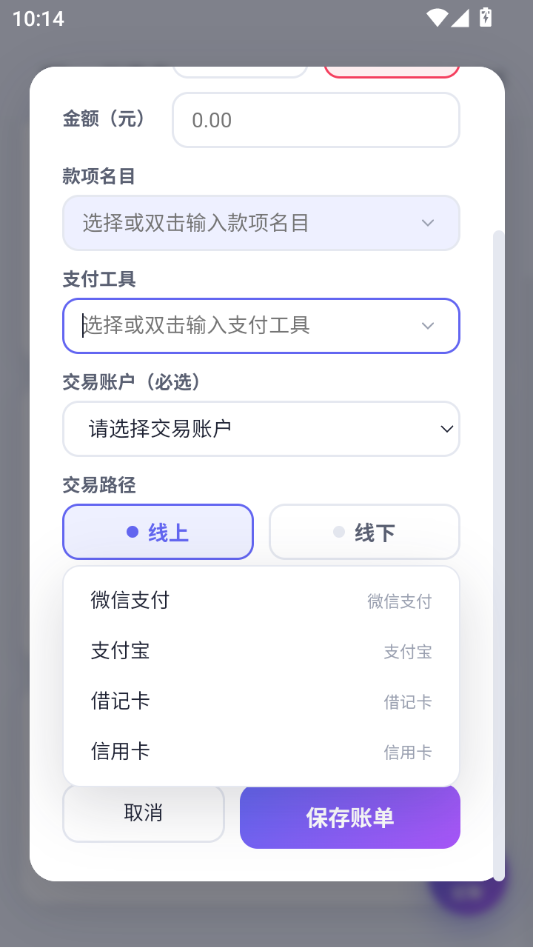
1.打开应用进入记账主界面,先确认当前日期是否正确,跨天记录时可以手动调整日期。
2.选择这笔账是收入还是支出,避免方向记反导致汇总数据失真。
3.输入具体金额,注意小数位填写准确,几毛几分也如实记录。
4.从分类列表里挑选对应类别,比如早餐选餐饮、地铁选交通,分类越细后续分析越有用。
5.在备注栏写一句简短说明,例如“公司楼下便利店”或“朋友聚餐AA”,方便日后对账。
6.确认无误后保存,回到列表检查这条记录是否出现在对应日期下。
7.养成每天固定时间补记的习惯,比如睡前花两分钟把当天开销补齐。

1.先梳理自己每月固定出现的开销类型,把高频类别放在靠前位置,减少每次选择的时间。
2.大类不要分得太细,初期控制在十个以内,太细反而增加记录负担。
3.餐饮可以再细分早中晚或外卖堂食,但也看个人习惯,觉得麻烦就合并成一项。
4.交通类把公交地铁、打车、加油分开,月底能看出通勤成本占比。
5.购物类建议单独设立,避免和日用百货混在一起,方便控制冲动消费。
6.每隔一段时间回看分类使用情况,长期不用的类别可以合并或删除,保持列表清爽。
7.收入类别同样要分清楚,工资、兼职、红包分开记,资金来源更明确。
1.进入汇总页面先选择时间范围,按周看适合控制短期开销,按月看适合掌握整体节奏。
2.先看支出总额,和自己月初的预算做对比,判断是否超支。
3.再看收入总额,确认这段时间的资金进账是否与预期一致。
4.对比收入和支出的差值,正数说明有结余,负数要留意是哪类开销拉高了支出。
5.结合分类数据找出占比最高的两三类支出,这些往往是最容易调整的部分。
6.把连续几个周期的汇总结果放在一起看趋势,比单看某一天更有参考价值。
7.根据汇总结果调整下阶段的记录重点,比如重点盯住餐饮或购物。
1.把记账和应用放在手机首屏,减少打开步骤,降低心理门槛。
2.设定固定的记账时间点,比如午休后和睡前各记一次,形成节奏。
3.刚开始不要追求笔笔不落,先保证每天有记录,完整性可以慢慢提升。
4.每周挑一天回看账目,检查有没有漏记或记错的条目并及时修正。
5.给自己设一个小目标,比如连续记录三十天,达成后适当奖励。
6.发现某类开销明显偏高时,不要急着自责,先分析原因再调整消费方式。
7.记账只是手段,定期复盘和调整消费习惯才是目的,别让记录本身变成负担。
此内容由AI根据文章内容自动生成,并已由人工审核



黔农云app最新版本 2.7.1安卓版169.7M / 中文 / 2.7.1安卓版
下载深农商企业版 4.2.1 最新版122.9M / 中文 / 4.2.1 最新版
下载电子发票报销快捷 1.0.2 最新版32.9M / 中文 / 1.0.2 最新版
下载邮驿付2026版 4.5.24最新版本55.2M / 中文 / 4.5.24最新版本
下载海印金服最新版 5.1.5 安卓版26.8M / 中文 / 5.1.5 安卓版
下载装企财多多 2.6.1 最新版53.2M / 中文 / 2.6.1 最新版
下载财小蜜 7.20.2 最新版41.2M / 中文 / 7.20.2 最新版
下载养老金计算器 1.6.7 安卓版31.1M / 中文 / 1.6.7 安卓版
下载平安信托 2.2.4安卓版91.6M / 中文 / 2.2.4安卓版
下载AI小二 vvvvvv1.1.1安卓版138.3M / 中文 / vvvvvv1.1.1安卓版
下载华夏惠租官方版 3.0.1.9 最新版71.1M / 中文 / 3.0.1.9 最新版
下载蚂蚁财富最新版本 10.20.0.8000安卓版105.9M / 中文 / 10.20.0.8000安卓版
下载市值风云 6.60.0 最新版121.7M / 中文 / 6.60.0 最新版
下载理财魔方最新版本 8.3.8安卓版120.1M / 中文 / 8.3.8安卓版
下载平安随身易 1.18.0 最新版52.2M / 中文 / 1.18.0 最新版
下载李子记账 5.1.1 安卓版30.7M / 中文 / 5.1.1 安卓版
下载长城炼金术安卓版 5.24.2最新版368.3M / 中文 / 5.24.2最新版
下载平安壹钱包最新版本app 10.1.8安卓版198.5M / 中文 / 10.1.8安卓版
下载日常记账 3.6.4 安卓版15.7M / 中文 / 3.6.4 安卓版
下载橙心贷 1.2 安卓版23.2M / 中文 / 1.2 安卓版
下载美碧收银台最新版 2.7.5 安卓版7.1M / 中文 / 2.7.5 安卓版
下载富一代 1.4 安卓版44.2M / 中文 / 1.4 安卓版
下载钱坤智投 1.0.10 安卓版59.7M / 中文 / 1.0.10 安卓版
下载社保养老保险计算 1.0.6 安卓版33.1M / 中文 / 1.0.6 安卓版
下载okey交易所 6.195.0 安卓版549.0M / 多国语言[中文] / 6.195.0 安卓版
下载oke钱包app 6.195.0 安卓版549.0M / 多国语言[中文] / 6.195.0 安卓版
下载花喵记账app 1.1.6.7 安卓版67.9M / 中文 / 1.1.6.7 安卓版
下载轻玩聚金 2.1.0 安卓版162.8M / 中文 / 2.1.0 安卓版
下载税务智能助手 1.0.9 安卓版50.6M / 中文 / 1.0.9 安卓版
下载财牛还款备忘录 1.0.7 安卓版17.7M / 中文 / 1.0.7 安卓版
下载Go-Goal 5.7.1 安卓版77.7M / 中文 / 5.7.1 安卓版
下载记账本助手 1.0.0 安卓版55.5M / 中文 / 1.0.0 安卓版
下载毕an钱包 3.22.4 安卓版306.2M / 中文 / 3.22.4 安卓版
下载毕案钱包 3.22.4 安卓版306.2M / 中文 / 3.22.4 安卓版
下载福星送财运 1.0.1.27823100 安卓版69.0M / 中文 / 1.0.1.27823100 安卓版
下载mpay安卓版 6.3.2最新版211.1M / 中文 / 6.3.2最新版
下载澳门钱包app官方最新版(MPay) 6.3.2手机版211.1M / 中文 / 6.3.2手机版
下载分期易最新版本 3.0.0安卓版20.3M / 中文 / 3.0.0安卓版
下载支付宝香港版2026(alipayhk) 7.6.5.263安卓版281.6M / 中文 / 7.6.5.263安卓版
下载赚钱达人提现版 1.0.8赚钱版30.8M / 中文 / 1.0.8赚钱版
下载八达通app安卓版(Octopus) 10.41.1手机版114.5M / 中文 / 10.41.1手机版
下载熊猫阅读官方版 1.0.3安卓版12.6M / 中文 / 1.0.3安卓版
下载你我贷借款app2021 7.1.0官方版47.4M / 中文 / 7.1.0官方版
下载那美克星提现版 1.1.0赚钱版11.1M / 中文 / 1.1.0赚钱版
下载学生赚-手机赚钱 9.7510M / 中文 / 9.75
下载努力赚赚钱版 1.2.12.5M / 中文 / 1.2.1
下载飞鹰资讯提现版 1.1.0赚钱版3.0M / 中文 / 1.1.0赚钱版
下载懒人赚 1.2手机版16.8M / 中文 / 1.2手机版
下载分红世界安卓版 1.5.1领红包版16.3M / 中文 / 1.5.1领红包版
下载手机赚钱网上兼职福利版 1.24.6M / 中文 / 1.2
下载赚赚农场(种植赚钱)红包版 1.0.0赚金版35.7M / 中文 / 1.0.0赚金版
下载云浮远特喜牛最新赚钱版 1.012.4M / 中文 / 1.0
下载宇宙赚提现版 1.1.0赚钱版7.2M / 中文 / 1.1.0赚钱版
下载夜神猎人提现版 2.2.0.2赚钱版32.7M / 中文 / 2.2.0.2赚钱版
下载M红包手机版 1.0.8官方版20.2M / 中文 / 1.0.8官方版
下载大发发提现版 1.2.1赚钱版6.9M / 中文 / 1.2.1赚钱版
下载趣刷领红包官方版 1.8.3安卓版14.4M / 中文 / 1.8.3安卓版
下载元大行动精灵最新版本(元大行動精靈) 7.30.2.1320.2.949.YTS1安卓版56.0M / 中文 / 7.30.2.1320.2.949.YTS1安卓版
下载ezPay简单付 1.0.96最新版25M / 中文 / 1.0.96最新版
下载火狐转提现版 1.0.0赚钱版9.0M / 中文 / 1.0.0赚钱版
下载挖财记账app安卓版 13.1.7手机版61.9M / 中文 / 13.1.7手机版
下载走赚赚最新赚钱版 1.0.2013.4M / 中文 / 1.0.20
下载赏链红包版 1.1.6提现版14.2M / 中文 / 1.1.6提现版
下载麦子赚最新安卓版 2.1.014.9M / 中文 / 2.1.0
下载由你 1.4.0安卓版32.4M / 中文 / 1.4.0安卓版
下载Keep记账软件 1.0.1安卓版12.1M / 中文 / 1.0.1安卓版
下载趣多帮兼职最新版本 2.0.34安卓版25.0M / 中文 / 2.0.34安卓版
下载人气转提现版 1.1.7赚钱版5.5M / 中文 / 1.1.7赚钱版
下载账本管家 1.9.3安卓版10.9M / 中文 / 1.9.3安卓版
下载引力红包赚钱版 2.1提现版23.9M / 中文 / 2.1提现版
下载